Einordnung des europäischen Marktes für rLDPE-Regranulate im ersten Halbjahr 2026
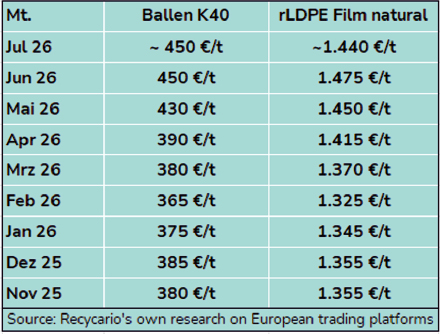
Das erste Halbjahr 2026 zeigte beim rLDPE-Film-Regranulat zunächst eine deutliche Aufwärtsbewegung: Der Preis für naturfarbenes rLDPE Film stieg von 1.345 Euro pro Tonne im Januar auf 1.475 Euro pro Tonne im Juni. Gleichzeitig ging die Handelsaktivität auf den europäischen Onlineportalen deutlich zurück.
Grafiken: Recycario
Im Juni wurden auf einem wichtigen deutschen Portal mit europäischer Ausstrahlung knapp 800 Tonnen rLDPE-Regranulat gehandelt – etwa halb so viel wie im Mai; auch das gesamte Q2-Handelsvolumen lag deutlich unter dem ersten Quartal, obwohl Januar und Februar bereits saisonal schwächer ausfielen. Damit standen zum Halbjahresende weiterhin hohe rLDPE-Preise einer deutlich geringeren Handelsaktivität gegenüber. Für Juli zeichnet sich nach einer ersten Schnelleinschätzung wieder eine substanzielle Belebung der gehandelten Mengen ab. Preislich deutet sich unter dem zunehmenden Druck deutlich niedrigerer Primärnotierungen hingegen eine Abschwächung des rLDPE-Marktes an; die Juli-Daten befinden sich noch in der abschließenden Auswertung.
Relative Preisentwicklung für rLDPE bis Dezember 2026
Die Modellrechnungen von Recycario – powered by prognostica GmbH – deuten insgesamt auf einen Markt hin, der sich nach den außergewöhnlichen Verwerfungen des Frühjahrs 2026 zunehmend normalisiert. Während der Best Case (vgl. Liniendiagramm) für das Q3 zunächst noch eine leichte Abschwächung in der von Urlauben geprägten Sommerzeit erwartet, zeichnet sich danach eine schrittweise Rückkehr zu einer kontinuierlicheren Rezyklatnachfrage ab, die jedoch auch im Q4 nicht überbordend ausfällt. Im Worst Case impliziert das Modell, dass günstige Primärimporte und hohe Lagerbestände zu den maßgeblichen KPIs für eine mögliche substanzielle Verbilligung auch bei rLDPE werden könnten. Sollte der Rohölpreis aufgrund der anhaltend angespannten geopolitischen Lage wieder fester notieren, könnte sein verzögerter Einfluss im Q4 sowohl den Preisrückgang bei Primärmaterial als auch den weiteren Verfall der Regranulatpreise wieder abbremsen.
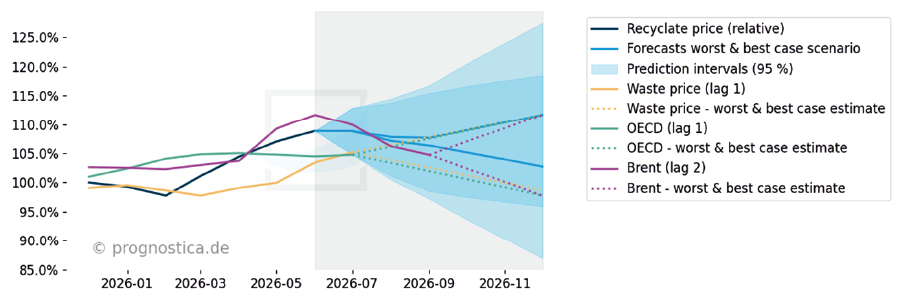
Methodik: Steigende Preise definiert Recycario im Sinne einer stabilen Recyclingwirtschaft als best case, fallende als worst case. Recycario und Data-Science-Partner agieren unabhängig von der Recyclingindustrie. Historischer Preis = schwarze Linie – Recyclate price (relative), Preisprognose = durchgehende blaue Linie – „Forecasts worst & best case scenario“, monatliche Best und Worst Case Szenarien inklusive Unsicherheitsband (95-%-Prediction-Intervals). Baseline = Preisdaten Juni 2026.
Handelspreise für K40-Ballenwaren
Die zu Ballen gepressten Folienabfälle der Sorte K40 zeigen im ersten Halbjahr 2026 einen deutlichen Preisanstieg. Im Januar 2026 standen die K40-Ballenwarenpreise bei 375 Euro pro Tonne und steigerten sich bis Juni auf 450 Euro pro Tonne, wobei sich die kräftigeren Aufschläge vor allem ab März/April verdichteten. Die in kürzester Zeit um 20 Prozent gestiegenen Inputkosten konnten Recycler lediglich als Weitergabe der Verteuerung ihres Einkaufspreises für die K40- Ballenware in ihren Handelspreisen für die Regranulate rLDPE umsetzen. Mehr gab die Aufwärtsbewegung bei rLDPE von Januar bis Juni (+9,6 %) einfach nicht her – schon gar nicht, um eine Margenverbesserung zu realisieren. Denn noch lässt sich daraus eine hohe Nachfrage nach sortenreinen und hochwertigen Folienabfällen ableiten.
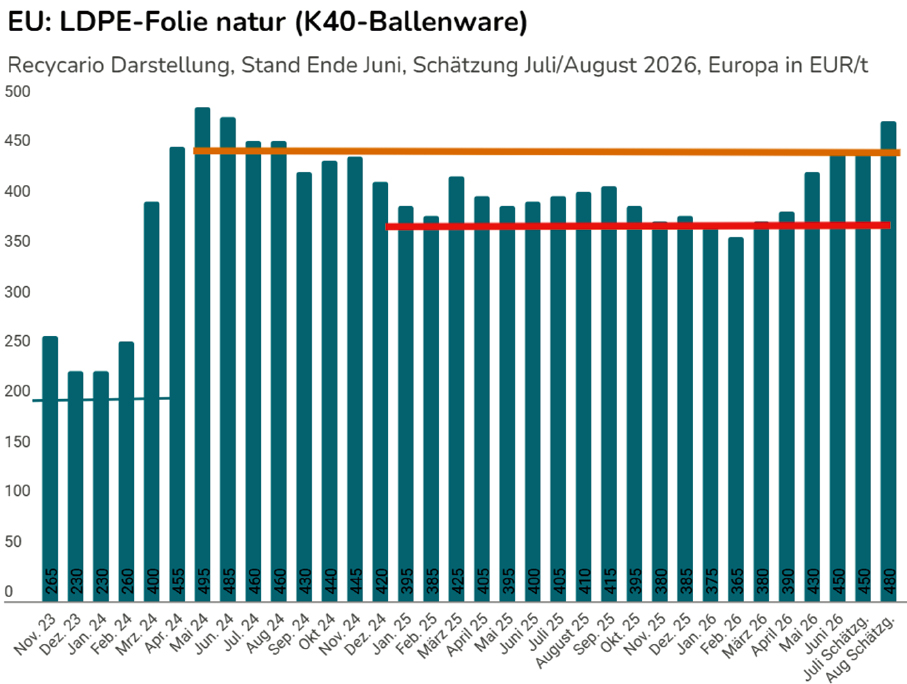
Langzeitdiagramm: Historischer Preis K40-Ballenware = türkisfarbene Säulen, „Neues Normal“ in 2025 = rote Linie. Übergeordneter Zusammenhang von aktuellem Preis zu Preispeak 2024 = braune Linie
Ausblick Ballenware K40 bis Ende Q4 2026
Das Best-Case-Szenario für K40-Ballenware setzt voraus, dass hohe Lagerbestände, günstige Primärwarenimporte und eine vorsichtige Beschaffung der Verarbeiter die Nachfrage im zweiten Halbjahr einschränken (vgl. Liniendiagramm: Historischer Preis = „Waste price“ (braune Linie), Forecastprice „Waste price – worst & best case estimate” – braun punktiert (relative). Ein preistreibender Run auf das Inputmaterial bleibt dadurch aus. Das Worst-Case-Szenario wird wahrscheinlicher, wenn die europäische Primärproduktion gedrosselt bleibt und Inputmaterial durch Exporte oder energetische Verwertung dem Recyclingkreislauf entzogen wird. Die PPWR wirkt dabei langfristig als struktureller Treiber für den Einsatz von Rezyklaten, entfaltet ihren Mengenimpuls bei Kunststoffverpackungen jedoch erst schrittweise.
Die Schnellschätzungen für Juli und August deuten bereits wieder auf ein weiteres Anziehen der Notierungen hin, auch wenn diese Werte noch provisorisch sind und in den regionalen Handelsdaten noch nicht vollständig abgesichert wurden. Der übergeordnete Zusammenhang (vgl. Säulendiagramm) spiegelt den Preispeak von 2024 wider: Die weiterhin hohe Ausfuhr von Kunststoffabfällen aus der EU trocknet die europäische Rohstoffbasis aus und verstärkt die Marktdynamik. Dadurch bleibt die Verfügbarkeit von sortenreiner, sauberer K40-Ballenware knapp, was sich negativ auf die Produktion von rLDPE-Regranulaten auswirkt.
Quelle/Autor: Recycario, Peter Jetzer (Institutsleiter), recycario.com
(Erschienen im EU-Recycling Magazin 10/2026, Seite 30, Foto: MSV, KI-generiert)