
Schrottmarktbericht Oktober 2026: Schrottversorgung trotz Niedrigwasser und „organisierte Verantwortungslosigkeit“ der Bahn: Quo Vadis?
Das Institut der deutschen Wirtschaft stellt in ihrer jüngsten Studie fest: Die deutsche Wirtschaft wächst in den letzten sechs Jahren nur noch, weil der Staat mehr ausgibt. Aus eigener Kraft schaffe die gesamte Privatwirtschaft derzeit kein Wachstum, so heißt es weiter. Allein in dem Zeitraum 2021 bis 2025 zog der private Sektor das Wachstum um 0,5 Prozent nach unten. Dem Staatskonsum und den staatlichen Investitionen ist ein positiver Beitrag von 0,6 Prozent zu verdanken. Damit schaffte Deutschland ein zähes Wachstum von fast 0,2 Prozent.
Ein Rückblick in die 2010er Jahre zeigt: Der private Sektor trug im Jahresdurchschnitt 1,4 Prozent bei, der Staat lediglich 0,5 Prozent. Die realen öffentlichen Investitionen lagen zuletzt um 20 Prozent über dem Jahresdurchschnitt von 2019. Der private Konsum liegt um 10 Prozent unter dem Vor-Corona-Niveau von 2019. Zusammenfassend stellt das Institut fest, der Staatskonsum stieg seit 2019 um 16 Prozent, private Konsumausgaben legten nur um 4,5 Prozent zu. Auch wenn Sondereffekte wie Pandemie, Energiepreisschocks und die globale Zeitenwende eingepreist werden, die deutsche Wirtschaft kommt aus eigener Kraft nicht mehr vom Fleck, resümiert IW-Konjunkturchef Michael Grömling.
Schrottmarkt
Anfang des Monats lag die preisliche Erwartungshaltung im Schrotthandel noch relativ hoch. Einige mutmaßten Preissteigerungen im Oktober von 10 €/t bis zu 15 €/t. Auf dem internationalen Schrottmarkt verhalf der kontinuierlich weicher werdende Euro gegenüber dem US-Dollar zu höheren Preisspielräumen, um Zugeständnisse zu gewähren, ohne einen großen Margenverlust ausgesetzt zu sein. Auf dem deutschen Schrottmarkt zeigte sich ein kräftigeres Marktbild, das im Monatsverlauf verblasste. Dies hatte zur Folge, dass frühe Abschlüsse in der Regel höher bewertet wurden als Abschlüsse, getätigt zu einem späteren Zeitpunkt.
Von Marktteilnehmern wurden in Diskussionen klar herausgestellt, die logistischen Engpässe bestehen weiterhin, und zwar auf allen Verkehrswegen. Der Schiffsverkehr hat sich auf dem Rhein nicht wesentlich verbessert, stellt sich ähnlich dramatisch dar, was den Transport und die Versorgung angeht, wie in den Sommermonaten. Einige Schrotthändler aber auch Verbraucher sind buchstäblich von Materialzuläufen und -abläufen über diesen Verkehrsträger abgeschnitten. Ein Stahlwerk sieht sich sogar gezwungen, Produktionsmengen entsprechend anzupassen. Darüber hinaus verläuft der Bahnverkehr überaus chaotisch, ist selbst für den eigentlich prädestinierten Schrottverkehr in vielen Bereichen nicht mehr geeignet. Wenn im Nahverkehr mit dem Lkw bspw. im Ruhrgebiet für eine Relation um die 5-10 €/t veranschlagt wird, schlägt die Bahnfracht mit knapp unter 30 €/t zu Buche. Lieferungen vom Ruhrgebiet in das weit entfernte Österreich sollen einen ähnlichen Frachtsatz aufweisen. Das sind Relationen, die einfach nicht mehr zusammenpassen, nicht mehr wettbewerbsfähig sind. Niedrigwasser, eine organisierte Verantwortungslosigkeit der Bahn (Zitat DB-Chefin Evelyn Palla im Interview mit der Wochenzeitung „Welt am Sonntag“), erhöhte Energiekosten und Fahrermangel: Welche Möglichkeiten hat der Schrotthandel eigentlich noch?
Ein Marktteilnehmer berichtete von einer spürbaren Industrieabwanderung und den damit verbundenen Schrottmengen. Ein Automobilhersteller verlagert wichtige Produktionen nach Ungarn, was sich spürbar in den usschreibungsmengen von Automobilpakten widerspiegelt. Die Abwanderung des stahlverarbeitenden Gewerbes stört die Lieferketten, was das Aufkommen für hochwertige Stahlschrotte in Deutschland verringert. Mengen, die für die Transformation der Stahlindustrie aber auch für den Gießereimarkt von großer Bedeutung sind. Über den gesamten deutschen Schrottmarkt sind die Preise alles in allem stabil geblieben, mit leichten Preissteigerungen je nach Nachholeffekt oder Abschlusszeitpunkt.
Schrott in den Regionen
Im Norden sind Preise durchschnittlich unverändert geblieben. Ein Stahlwerk löste seinen Nachholeffekt ein, erhöhte Schrottpreise um 5 €/t, ein anderes ließ Preise im Gros unverändert, erhöhte je nach Sorte und Nachholeffekt aber um bis zu 5 €/t. Im Osten kam es bei frühen Abschlüssen zu leichten Preiserhöhungen, die wahrscheinlich im weiteren Monatsverlauf wieder eingezogen werden. Im Westen lagen Absatzmengen allgemein niedrig, ein Werk erhöhte Preise um bis zu 10 €/t Tonne bei hochwertigen Neuschrotten, Späne wurden zu unveränderten Preisen gekauft. Im Südwesten kaufte ein Stahlwerk die benötigten Schrottmengen zu unverändert. An der Saar galt ebenfalls ein Unverändert, bei reduzierten Bedarfsmengen. Im Süden kaufte ein Verbraucher auf unverändertem Preisniveau ein.
Schrott in den Nachbarländern
Französische Stahlwerke kauften Stahlschrotte im Oktober zu unveränderten Preisen ein. In Luxemburg erfolgte der Einkauf wenig spektakulär, sie vollzogen eine Seitwärtsbewegung. In Österreich zeichnete sich ein Nachholeffekt ab, auf die gesamten Stahlschrotte wurden 10 €/t mehr gezahlt als noch im Vormonat. Obwohl der italienische Markt bereits im Vormonat signalisierte, im Oktober höhere Mengen abnehmen zu wollen, stiegen Schrottpreise nicht so hoch, wie ursprünglich von Marktteilnehmern erwartet. Offensichtlich hatten italienische Werke keine besonderen Schwierigkeiten bei der Beschaffung von Materialien. Sie versuchten dem Aufwärtsdruck entgegenzuwirken. Geringes Interesse wurde für hochwertige Schrotte wie Neuschrotte ausgemacht, während andere Materialien eine höhere Nachfrage generierten. Importschrotte aus Deutschland stiegen um 5-8 €/t, lagen aber unter den erwarteten 10-15 €/t. Der spanische Markt schloss, wie erwartet, mit leicht gestiegenen Preisen ab. Preiserhöhungen lagen im Rahmen von 5 €/t bis zu 15 €/t bei höherwertigen Schrotten. Der polnische Markt zeigte ein sehr stabiles Marktbild von unveränderten Preisen bis hin zu Preissteigerungen von 5 €/t. Die Ukraine wird im nächsten Monat voraussichtlich ihre Schrottexporte in die EU wieder aufnehmen, was einen starken Einfluss auf den polnischen Markt und damit auf das inländische Preisgefüge haben wird.
Schrottmarkt international
Im Oktober blieben türkische Aktivitäten auf dem internationalen Schrottmarkt ruhig. Dennoch wurde Anfang des Monats von einem niederländischen Verkauf einer HMS 1/2 (80:20) zu 395 $/t CFR Türkei an ein Stahlwerk aus der Region Marmara berichtet. Aktuelle Schwierigkeiten bei türkischen Investmentfonds verschärfen Liquiditätsengpässe insbesondere bei Bauprojekten.
Auf dem Exportmarkt nahmen Herausforderungen weiter zu. Vor der Küste Rumäniens sank der Frachter „Royad Mammadov“ nach einem Brand in der rumänischen Wirtschaftszone. Laut rumänischen Innenministeriums ereignete sich der Zwischenfall etwa 30 Seemeilen entfernt von Sfântu Gheorghe. Zwei Besatzungsmitglieder verloren ihr Leben, elf weitere konnten gerettet werden. Dies stellt nur ein Ereignis von vielen dar. Wie stark Lieferketten gestört sind zeigten Herausforderungen bei der Umschiffung des Schwarzen Meers. Russische Schrottverkäufer stuften Stahllieferungen von den Ostseehäfen als schwierig ein, zumal Bahnkapazitäten vorrangig mit Getreideexporten ausgelastet waren. Dennoch trafen einige Stahllieferungen in der Türkei ein. Der türkische Schrottimportmarkt blieb allgemein weiter unter Druck. Zwar wurden niedrigere Preise im Markt vermeldet, der US-Exportmarkt zeigte aber wenig bis gar keine Bereitschaft, dem Markt Folge zu leisten. Der US-Inlandsmarkt war einfach zu stark.
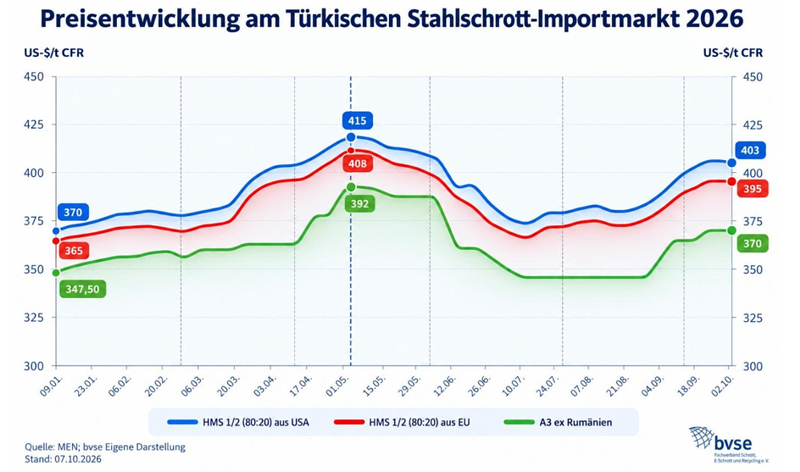
Preisentwicklung am Türkischen Stahlschrott-Importmarkt 2026 (Quelle: bvse)
Gießereien
Wieder traf es die Existenz einer Gießerei, diesmal ging es um die endgültige Schließung der 134 Jahre alten Walzengießerei Coswig, die nach ihrer Insolvenz keinen Investor finden konnte. Bereits im November 2025 waren rund 220 Mitarbeiter betroffen. Im Februar eröffnete sich das Insolvenzverfahren in Eigenverantwortung, danach schrumpfte die Belegschaft auf 170 Mitarbeiter zusammen. Die Gießerei vertrieb ihre Produkte unter dem Namen Coswig Guss, stellte Bauteile für Windkraftanlagen und den Maschinenbau her. Gründe für die Geschäftsaufgabe wurden insbesondere an erhöhten Materialkosten aber auch an enorm gestiegenen Energiekosten ausgemacht. Die Gewerkschaft brachte zusätzlich Managementfehler ins Spiel. Wieder schließt ein traditionsreiches Unternehmen die Türen für immer.
Ausblick
Es ist und bliebt immer wieder bemerkenswert, wie der Schrotthandel es dennoch schafft, trotz gravierenden, logistischen Herausforderungen, die Stahlwerke mit Schrotten zu versorgen. Der Wasserstand im Rhein schneidet die Schifffahrt im südlichen Bereich fast vollständig ab. Nach einem ersten großen Aktionismus scheint das Thema auf politischer Bühne wieder vom Radar verschwunden zu sein. Eine Alternative, Material auf die Schiene zu verlagern, ist wegen der großen Unzuverlässigkeit und der enormen Kosten nicht machbar. Ein Stahlwerk wartet bereits seit gut vier Wochen auf einen Ganzzug, dabei befindet sich die Relation im mittleren Nahverkehr. Die Bereitstellung von Waggons lässt zu wünschen übrig. Die Schwierigkeiten auf der Lkw-Seite sind hinlänglich bekannt. Weltweit scheinen einzelne Akteure je nach Belieben Wasserwege zu schließen und zu öffnen, je nach persönlichen und politischen Belangen. Lieferketten werden zunehmend durch die Destabilisierung der Transportwege gestört.
Für den Monat November erwägen Marktakteure unterschiedliche Richtungswege. Einige sehen den Markt etwas aufweichend, andere Teilnehmer glauben an eine gleichbleibende Seitwärtsbewegung. Ein wesentlicher Punkt wird sein, wie sich inländischen Bedarfe entwickeln, welche Schrottmengen in die Angebotsmengen gegeben werden und wie stabil sich der internationale Handel zeigt.
Redaktionsschluss 15.10.2026, Johannes Hanke, bvse (Alle Zahlen ohne Gewähr), Foto: O. Kürth